Normalizacja EBITDA przed wyceną firmy
Autor: Marcin Ślawski
Data publikacji: 26.08.2026
Wszystkie ilustracje w tym artykule zostały wygenerowane za pomocą sztucznej inteligencji.
Raportowana EBITDA nie zawsze pokazuje wynik, który przedsiębiorstwo może utrzymać po zmianie właściciela. Mogą ją zniekształcać zdarzenia jednorazowe, wydatki właścicielskie oraz nierynkowe warunki rozliczeń. Dlatego przed wykorzystaniem EBITDA w wycenie należy ustalić, jaka część wyniku pochodzi z normalnej i powtarzalnej działalności firmy.
Jaki jest cel normalizacji EBITDA przed wyceną firmy?
Normalizacja EBITDA ma doprowadzić historyczny wynik do poziomu odpowiadającego warunkom rynkowym i rzeczywistym potrzebom operacyjnym przedsiębiorstwa. Obejmuje zarówno wyłączenie zdarzeń niepowtarzalnych, jak i uwzględnienie kosztów, które będą konieczne po transakcji.
Nie służy przedstawieniu możliwie najwyższego wyniku, lecz EBITDA, którą można uzasadnić danymi i obronić podczas rozmów z inwestorem. Nadal pozostaje ona tylko jednym z elementów wyceny i powinna być analizowana razem z ryzykiem działalności, zadłużeniem, przepływami pieniężnymi oraz innymi czynnikami wpływającymi na wartość firmy.
Czym różni się raportowana EBITDA od znormalizowanej EBITDA?
Raportowana EBITDA przedstawia historyczny wynik przedsiębiorstwa, który może być zniekształcony przez zdarzenia jednorazowe, nierynkowe rozliczenia lub decyzje obecnego właściciela. Znormalizowana EBITDA powstaje po zastosowaniu uzasadnionych korekt i ma odzwierciedlać wynik możliwy do osiągania w powtarzalnych, rynkowych warunkach.
| EBITDA raportowana | EBITDA znormalizowana |
|---|---|
| Wynika z historycznych danych finansowych | Powstaje po zastosowaniu uzasadnionych korekt |
| Może zawierać zdarzenia jednorazowe | Eliminuje wpływ zdarzeń niepowtarzalnych |
| Uwzględnia faktyczne rozliczenia właścicielskie | Dostosowuje wybrane rozliczenia do warunków rynkowych |
| Jest punktem wyjścia do dalszej analizy | Ma pokazać powtarzalny wynik działalności |
| Nie zawsze właściwie przedstawia przyszłą rentowność | Może być wykorzystana jako jeden z elementów wyceny |
Jakie korekty stosuje się przy normalizacji EBITDA?
Przy normalizacji EBITDA analizuje się pozycje, które mogły zawyżyć lub zaniżyć historyczny wynik przedsiębiorstwa. Korekty dotyczą przede wszystkim zdarzeń niepowtarzalnych, elementów niezwiązanych z podstawową działalnością oraz rozliczeń odbiegających od warunków rynkowych.
Wpływ korekt na EBITDA:
- jednorazowy koszt może zostać dodany do raportowanej EBITDA, jeżeli rzeczywiście nie będzie się powtarzał;
- jednorazowy przychód może zostać odjęty, jeżeli nie wynika z normalnej działalności i nie będzie możliwy do powtórzenia;
- brakujący koszt konieczny do dalszego działania firmy może obniżyć znormalizowaną EBITDA.
| Przykładowa pozycja | Możliwa korekta | Warunek |
|---|---|---|
| Koszt doradców związany ze sprzedażą firmy | Zwiększenie EBITDA | Koszt dotyczy wyłącznie procesu transakcyjnego |
| Koszt zakończonego, jednorazowego sporu | Zwiększenie EBITDA | Sprawa została zamknięta i nie powoduje dalszych kosztów |
| Nietypowa naprawa po zdarzeniu losowym | Zwiększenie EBITDA | Nie jest to zwykły koszt utrzymania majątku |
| Zysk ze sprzedaży środka trwałego | Obniżenie EBITDA | Sprzedaż nie jest elementem podstawowej działalności |
| Jednorazowe odszkodowanie | Obniżenie EBITDA | Przychód nie powtórzy się w przyszłości |
| Koszt pojawiający się regularnie pod różnymi nazwami | Brak korekty | Wydatek stanowi element normalnego funkcjonowania firmy |
Korekcie mogą podlegać wyłącznie pozycje, które rzeczywiście wpłynęły na obliczoną EBITDA i nie stanowią elementu normalnej, powtarzalnej działalności przedsiębiorstwa. Przed ich uwzględnieniem należy sprawdzić charakter zdarzenia oraz sposób jego ujęcia w wyniku, aby nie korygować pozycji, która została już wcześniej wyłączona.
Jak rozpoznać, czy koszt lub przychód rzeczywiście jest jednorazowy?
Ocenę należy oprzeć na historii działalności oraz przewidywanych warunkach funkcjonowania firmy po transakcji. Pomagają w tym następujące pytania:
- Czy podobna pozycja pojawiała się w poprzednich latach?
- Czy zdarzenie wynika ze zwykłego modelu działalności firmy?
- Czy koszt lub przychód pojawi się ponownie po zmianie właściciela?
- Czy po usunięciu kosztu konieczne będzie poniesienie innego wydatku, który go zastąpi?
- Czy wartość i przyczynę korekty można potwierdzić dokumentami?
- Czy ta sama pozycja nie została już uwzględniona w innej korekcie?
Jeżeli podobny wydatek występuje niemal każdego roku, ale za każdym razem jest inaczej opisywany, trudno uznać go za jednorazowy. Dotyczy to na przykład regularnych kosztów restrukturyzacji, napraw, doradztwa czy odpraw pracowniczych. Ważniejszy od nazwy zapisanej w księgach jest rzeczywisty, ekonomiczny charakter wydatku.
Należy również sprawdzić, czy wyłączenie kosztu nie spowoduje powstania wydatku zastępczego. Jeżeli po odejściu pracownika jego obowiązki nadal będą potrzebne, EBITDA powinna uwzględniać koszt zatrudnienia osoby, która je przejmie.
Jak skorygować wynagrodzenie właściciela, zarządu i koszty prywatne?
W firmach zarządzanych przez właścicieli wynagrodzenia i sposób rozliczania wydatków nie zawsze odpowiadają warunkom rynkowym. Normalizacja nie polega jednak na automatycznym usunięciu kosztów związanych z właścicielem lub członkami jego rodziny. Trzeba ustalić, jaki koszt ponosiłaby firma, gdyby te same obowiązki wykonywały niezależne osoby zatrudnione na warunkach rynkowych.
Które wydatki właścicielskie mogą być korektą EBITDA?
Korekcie mogą podlegać wydatki ponoszone przez firmę głównie w związku z prywatnymi potrzebami właściciela, których inwestor nie będzie musiał ponosić po przejęciu przedsiębiorstwa. Mogą to być między innymi prywatne podróże, samochody używane przez członków rodziny, wydatki na hobby, utrzymanie prywatnych nieruchomości lub usługi niezwiązane z działalnością firmy.
Nie można jednak wyłączyć całego kosztu tylko dlatego, że jest związany z właścicielem. Jeżeli samochód, podróż lub inne świadczenie służyło częściowo celom biznesowym, korekcie powinna podlegać wyłącznie jego prywatna część, która zniknie po zmianie właściciela.
Każdy wydatek właścicielski należy więc ocenić pod kątem trzech pytań:
- Czy wydatek miał rzeczywisty związek z działalnością firmy?
- Czy nowy właściciel będzie musiał ponosić podobny koszt?
- Czy prywatną część wydatku można dokładnie określić i udokumentować?
Uwzględnienie prywatnego wydatku jako korekty EBITDA nie potwierdza prawidłowości jego rozliczenia podatkowego lub księgowego. Kwestia ta może wymagać oddzielnej oceny podczas due diligence.
Kiedy wynagrodzenie właściciela wymaga korekty do poziomu rynkowego?
Wynagrodzenie właściciela wymaga korekty, gdy różni się od kosztu zatrudnienia niezależnej osoby wykonującej te same obowiązki. Jeżeli właściciel otrzymuje 600 000 zł rocznie, a odpowiedni menedżer kosztowałby firmę 350 000 zł, EBITDA może zostać zwiększona o różnicę wynoszącą 250 000 zł. Korekta może też działać w przeciwnym kierunku. Gdy właściciel pracuje bez wynagrodzenia lub zarabia poniżej stawki rynkowej, od EBITDA należy odjąć koszt osoby, która zastąpi go po sprzedaży firmy.
Przy ustalaniu rynkowego wynagrodzenia trzeba uwzględnić zakres obowiązków, odpowiedzialność, branżę, wielkość firmy i region. Właściciel MŚP może jednocześnie zarządzać zespołem, prowadzić sprzedaż i utrzymywać relacje z kluczowymi klientami, dlatego czasem jego obowiązki trzeba podzielić między kilka osób. Podobnie analizuje się wynagrodzenia członków rodziny. Każdą korektę powinny potwierdzać zakresy obowiązków, umowy, raporty płacowe lub porównywalne oferty pracy.
Czym są korekty pro forma i operacyjne EBITDA?
Korekty operacyjne dostosowują historyczne przychody i koszty do warunków, w których przedsiębiorstwo powinno funkcjonować na zasadach rynkowych. Mogą obejmować między innymi nierynkowy czynsz, usługi świadczone przez podmioty powiązane lub koszty potrzebne do utrzymania działalności, których firma dotychczas nie ponosiła. W zależności od sytuacji mogą zwiększać albo obniżać EBITDA.
Korekty pro forma pokazują pełny wpływ zmiany, która została już wprowadzona, ale nie obowiązywała przez cały analizowany okres. Może to być na przykład efekt dokonanej podwyżki cen, zatrudnienia pracowników lub renegocjacji umowy najmu. Nie powinny natomiast obejmować planowanych oszczędności ani korzyści możliwych do osiągnięcia wyłącznie przez konkretnego inwestora.
Kiedy koszty trzeba dostosować do warunków rynkowych?
Korekta jest potrzebna, gdy warunki rozliczeń wyraźnie odbiegają od tych, które obowiązywałyby między niezależnymi podmiotami. Jeżeli firma płaci czynsz wyższy od rynkowego, różnica może zwiększyć znormalizowaną EBITDA. Gdy czynsz jest zaniżony albo przedsiębiorstwo korzysta z nieruchomości bezpłatnie, należy uwzględnić brakujący koszt. Korekta powinna obejmować wyłącznie różnicę względem uzasadnionego poziomu rynkowego, ustalonego na podstawie porównywalnych ofert lub wyceny.
Jak zmiany organizacyjne i przyszłe koszty wpływają na skorygowaną EBITDA?
Skorygowana EBITDA powinna uwzględniać koszty, które będą konieczne do utrzymania obecnej skali działalności, nawet jeśli firma wcześniej ich nie wykazywała. Może to dotyczyć uzupełnienia brakującego personelu, wynajęcia dodatkowej powierzchni, wdrożenia systemu IT lub zapewnienia obsługi księgowej, prawnej i administracyjnej.
EBITDA może natomiast zostać zwiększona o pełny efekt zakończonej restrukturyzacji, likwidacji zbędnych stanowisk lub renegocjacji umowy, jeżeli zmiana została już wdrożona i ma trwały charakter. Same plany ograniczenia kosztów, przewidywane usprawnienia oraz synergie dostępne dopiero dla przyszłego inwestora nie uzasadniają korekty.
Normalizacja EBITDA w MŚP: na co zwrócić szczególną uwagę?
W małych i średnich przedsiębiorstwach dane finansowe są często przygotowywane głównie na potrzeby księgowe i podatkowe, bez dokładnego podziału na klientów, produkty lub obszary działalności. Utrudnia to ustalenie, które części firmy rzeczywiście tworzą jej rentowność. Analiza powinna więc uwzględniać również sezonowość, wahania wyników, koncentrację sprzedaży oraz zależność przedsiębiorstwa od pracy właściciela.
Dlaczego dane finansowe małej i średniej firmy wymagają dodatkowej analizy?
Sprawozdania mogą prawidłowo przedstawiać zaksięgowane przychody i koszty, ale nie wyjaśniać, z czego powstał wynik ani które jego elementy mają charakter powtarzalny. Dlatego dane księgowe należy uzupełnić analizą sposobu działania przedsiębiorstwa.
| Obszar wymagający analizy | Możliwy wpływ na ocenę EBITDA | Co należy sprawdzić? |
|---|---|---|
| Mieszanie wydatków właścicielskich z firmowymi | Koszty prywatne mogą zaniżać EBITDA | Faktury, umowy i rzeczywisty związek wydatku z działalnością |
| Brak rachunkowości zarządczej | Nie wiadomo, które produkty, usługi lub obszary tworzą wynik | Przychody, koszty i marże w podziale na klientów oraz linie biznesowe |
| Nietypowe rozliczenia | EBITDA może być zawyżona albo zaniżona | Warunki umów z właścicielem, rodziną i podmiotami powiązanymi |
| Duże wahania między okresami | Wynik jednego roku może nie być reprezentatywny | Sezonowość, jednorazowe kontrakty oraz wyniki miesięczne i roczne |
| Zależność od kilku klientów | Obecna EBITDA może być trudna do utrzymania po utracie jednego odbiorcy | Udział klientów w sprzedaży, marżę, długość umów i powtarzalność zamówień |
Nie każdy zidentyfikowany problem prowadzi bezpośrednio do korekty EBITDA. Sezonowość, duże wahania wyników lub zależność od kilku klientów mogą jednak obniżać ocenę jakości wyniku, zwiększać ryzyko działalności i wpływać na mnożnik zastosowany w wycenie.
Dlaczego warto analizować przychody, koszty i marże według klientów lub linii biznesowych?
Łączna EBITDA może ukrywać znaczne różnice w rentowności poszczególnych części firmy. Jeden klient, produkt lub kanał dystrybucji może generować większość zysku, podczas gdy pozostałe jedynie zwiększają przychody albo przynoszą straty. Dlatego analizie powinny podlegać nie tylko przychody, lecz także koszty bezpośrednie, rabaty, zwroty, prowizje, koszty dostaw oraz marża osiągana w każdym segmencie.
Taki podział pozwala rozpoznać nierentowne kontrakty, jednorazowe zamówienia, wzajemne finansowanie się linii biznesowych i zależność od najważniejszych odbiorców. Może się na przykład okazać, że dynamicznie rosnący kanał sprzedaży zapewnia wysoki obrót, ale ze względu na rabaty i koszty obsługi nie zwiększa powtarzalnej EBITDA. Inwestor może więc inaczej ocenić wynik oparty na wielu rentownych źródłach niż podobną EBITDA zależną od jednego klienta lub produktu.
Jak obliczyć znormalizowaną EBITDA krok po kroku?
Obliczenie rozpoczyna się od raportowanej EBITDA za wybrany okres. Następnie wynik zwiększa się lub zmniejsza o uzasadnione korekty wynikające z przeprowadzonej analizy.
Znormalizowana EBITDA = raportowana EBITDA + uzasadnione koszty jednorazowe – przychody jednorazowe ± korekty rynkowe i pro forma
Jak wygląda proces normalizacji EBITDA?
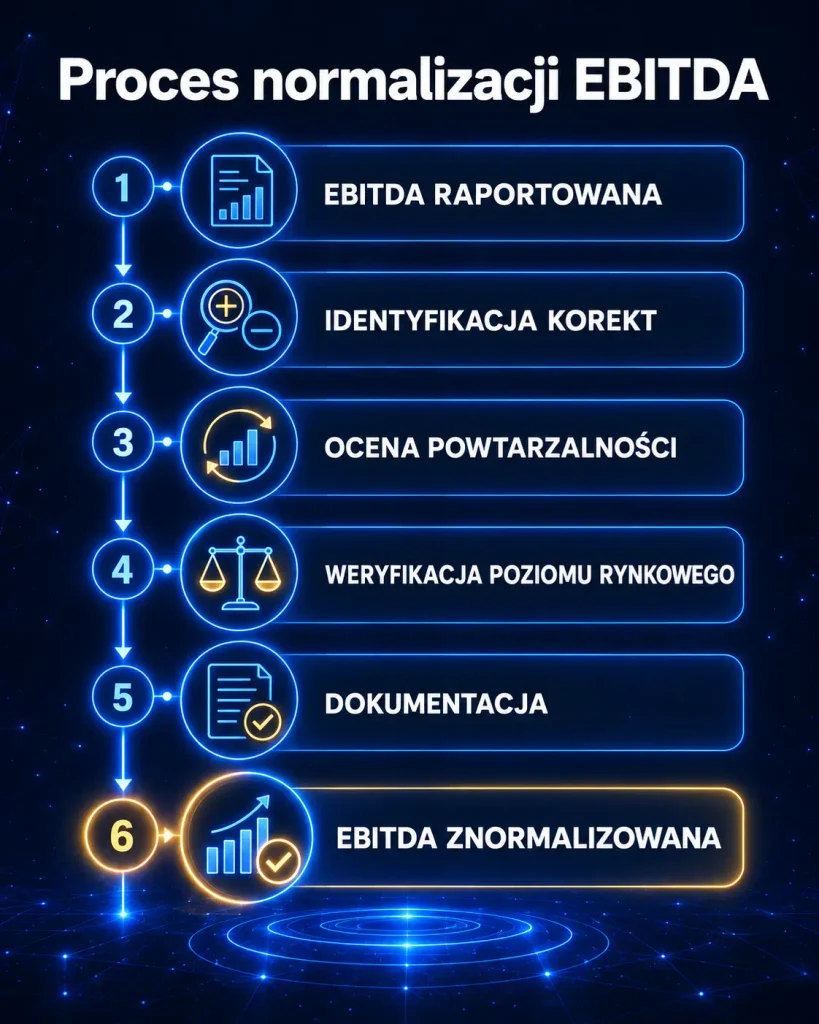
Najpierw identyfikuje się pozycje, które mogły zniekształcić historyczny wynik, a następnie ocenia ich powtarzalność, wartość rynkową i wpływ na przyszłe funkcjonowanie firmy. Po udokumentowaniu korekty są dodawane lub odejmowane od wyniku raportowanego, co prowadzi do ustalenia znormalizowanej EBITDA.
Przykład normalizacji EBITDA na liczbach
Załóżmy, że raportowana EBITDA przedsiębiorstwa wynosi 1 500 000 zł. Analiza wykazała cztery pozycje wymagające korekty:
| Pozycja | Kwota pozycji | Wpływ na EBITDA | EBITDA po korekcie |
|---|---|---|---|
| EBITDA raportowana | 1 500 000 zł | — | 1 500 000 zł |
| Jednorazowy koszt obsługi prawnej | 100 000 zł | +100 000 zł | 1 600 000 zł |
| Wydatki prywatne właściciela ujęte w kosztach firmy | 80 000 zł | +80 000 zł | 1 680 000 zł |
| Jednorazowy przychód ze sprzedaży środka trwałego | 120 000 zł | −120 000 zł | 1 560 000 zł |
| Brakujący rynkowy koszt menedżera zastępującego właściciela | 150 000 zł | −150 000 zł | 1 410 000 zł |
| EBITDA znormalizowana | — | −90 000 zł | 1 410 000 zł |
Korekty dodatnie wynoszą łącznie 180 000 zł, a ujemne 270 000 zł. Znormalizowana EBITDA jest więc o 90 000 zł niższa od wyniku raportowanego. Przykład pokazuje, że normalizacja nie musi podwyższać wyniku — może również ujawnić koszty potrzebne do dalszego działania przedsiębiorstwa.
Jak normalizacja EBITDA wpływa na wycenę firmy?
W podejściu mnożnikowym znormalizowana EBITDA jest podstawą oszacowania wartości przedsiębiorstwa. Wpływ korekty na wycenę zależy więc nie tylko od jej wysokości, ale również od zastosowanego mnożnika EV/EBITDA.
Jak znormalizowana EBITDA łączy się z mnożnikiem EV/EBITDA?
Wartość przedsiębiorstwa (EV) ≈ znormalizowana EBITDA × mnożnik EV/EBITDA
Mnożnik zależy między innymi od branży, skali działalności, dynamiki wzrostu, przewidywalności wyników, jakości przychodów i poziomu ryzyka. Dlatego dwie firmy osiągające taką samą znormalizowaną EBITDA mogą mieć różną wartość.
Otrzymany wynik przedstawia wartość przedsiębiorstwa, a nie bezpośrednio wartość udziałów. Przy obliczaniu kwoty przypadającej właścicielom należy dodatkowo uwzględnić między innymi zadłużenie netto, gotówkę i pozostałe warunki transakcji.
Jak jedna korekta EBITDA może zmienić wartość przedsiębiorstwa?
Jeżeli różnica między raportowaną a znormalizowaną EBITDA wynosi 200 000 zł, a przyjęty mnożnik EV/EBITDA to 5, wpływ korekty na wartość przedsiębiorstwa może wynieść około 1 000 000 zł.
200 000 zł korekty EBITDA × mnożnik 5 = około 1 000 000 zł różnicy w EV
Jest to uproszczony przykład zakładający zastosowanie tego samego mnożnika przed korektą i po niej. Wyliczona kwota oznacza zmianę wartości przedsiębiorstwa, a nie bezpośrednio ceny udziałów.
Które korekty EBITDA może zaakceptować inwestor?
Największą szansę na zaakceptowanie mają korekty, które można odnaleźć w danych finansowych, jednoznacznie obliczyć i poprzeć dokumentami. Trzeba również wykazać, że dana pozycja nie wynika z normalnego sposobu działania przedsiębiorstwa albo że jej wartość odbiega od warunków rynkowych. Inwestor może zaakceptować korektę w całości, zmniejszyć jej wartość lub ją odrzucić.
Jak udokumentować korekty EBITDA?
Każda korekta powinna zawierać wartość, okres wystąpienia, przyczynę, wpływ na EBITDA oraz wyjaśnienie, dlaczego pozycja nie ma charakteru powtarzalnego. Dokumentacja powinna umożliwiać odnalezienie jej w księgach i odtworzenie sposobu wyliczenia.
Potwierdzeniem mogą być między innymi faktury, umowy, zapisy księgowe, listy płac, wyciągi bankowe, uchwały i porównania stawek rynkowych. Najlepiej przygotować jedno zestawienie wszystkich korekt wraz z odnośnikami do odpowiednich dokumentów źródłowych.
Jakie korekty są najczęściej kwestionowane?
Najwięcej wątpliwości budzą korekty, których nie można powiązać z księgami, oraz agresywne add-backi pozbawione ekonomicznego uzasadnienia. Inwestor może również zakwestionować dwukrotne uwzględnienie tej samej pozycji albo wyłączenie całego wydatku, gdy tylko jego część ma charakter prywatny lub odbiega od poziomu rynkowego.
Odrzucane są także korekty oparte wyłącznie na planowanych oszczędnościach, przyszłych działaniach lub korzyściach możliwych do osiągnięcia dopiero przez konkretnego inwestora.
Jaką rolę normalizacja EBITDA odgrywa w due diligence?
Normalizacja EBITDA jest jednym z ważnych obszarów financial due diligence, podczas którego kupujący niezależnie weryfikuje przejście od wyniku raportowanego do znormalizowanego. Badanie obejmuje nie tylko prawidłowość obliczeń, lecz także jakość przychodów, marże, koncentrację klientów, transakcje z podmiotami powiązanymi oraz zależność firmy od właściciela. Wnioski mogą wpłynąć na zaakceptowany poziom EBITDA, mnożnik i pozostałe warunki transakcji.
Jak przygotować firmę do weryfikacji korekt EBITDA?
Należy zgromadzić spójne dane finansowe za kilka ostatnich lat i bieżący okres, w tym zestawienia księgowe, raporty zarządcze, umowy z najważniejszymi klientami i dostawcami, dokumenty dotyczące wynagrodzeń oraz informacje o transakcjach z podmiotami powiązanymi.
Przed rozpoczęciem badania warto uzgodnić dane zarządcze z księgami i sprawdzić, czy każdą wartość ujętą w przejściu od raportowanej do znormalizowanej EBITDA można odtworzyć na podstawie dokumentów źródłowych. Pozwala to wykryć niespójności i słabo uzasadnione korekty jeszcze przed rozpoczęciem negocjacji.