Wartość przedsiębiorstwa a wartość udziałów: czym się różnią?
Autor: Marcin Ślawski
Data publikacji: 07.10.2026
Wszystkie ilustracje w tym artykule zostały wygenerowane za pomocą sztucznej inteligencji.
Wartość przedsiębiorstwa a wartość udziałów to dwa pojęcia, które często są używane zamiennie, choć oznaczają coś innego. Wartość przedsiębiorstwa pokazuje, ile warta jest działalność firmy jako całość, natomiast wartość udziałów określa wartość przypadającą jej właścicielom. Różnica między nimi wynika przede wszystkim z poziomu zadłużenia oprocentowanego, finansującego dany biznes, oraz posiadanej gotówki.
W praktyce wycena przedsiębiorstwa może służyć różnym celom – od przygotowania firmy do sprzedaży, przez rozmowy z inwestorem, po rozliczenia pomiędzy wspólnikami. Zanim właściciel przejdzie do samej wyceny, warto również odpowiedzieć sobie na pytanie, czy faktycznie posiada przedsiębiorstwo, czy tylko prowadzi działalność gospodarczą.
Czym jest wartość przedsiębiorstwa?
Wartość przedsiębiorstwa pokazuje, ile warta jest działalność firmy jako całość, niezależnie od tego, czy została sfinansowana kapitałem właścicieli, kredytem, pożyczką czy inną formą finansowania. W praktyce często określa się ją jako Enterprise Value (EV).
Nie należy jednak utożsamiać jej z kwotą, którą właściciel może otrzymać za swoje udziały. Enterprise Value opisuje wartość biznesu, ale nie pokazuje jeszcze, jaka część tej wartości faktycznie przypada wspólnikom. Na końcowy wynik wpływają m.in. oprocentowane zadłużenie finansujące przedsiębiorstwo oraz środki pieniężne znajdujące się w spółce.
Co w tym przypadku oznacza dług?
W tym ujęciu „dług” nie oznacza wszystkich zobowiązań wykazywanych w bilansie.
Chodzi przede wszystkim o oprocentowane zobowiązania finansujące przedsiębiorstwo, takie jak:
- kredyty bankowe,
- kredyt w rachunku bieżącym,
- kredyt obrotowy,
- pożyczki,
- wyemitowane obligacje,
- leasing finansowy.
Zasadniczo nie zalicza się tu typowych zobowiązań operacyjnych, takich jak:
- zobowiązania wobec dostawców,
- wynagrodzenia,
- ZUS,
- VAT i inne podatki,
- zobowiązania wobec pracowników,
- rozliczenia międzyokresowe związane z działalnością operacyjną.
To rozróżnienie ma znaczenie, ponieważ nie każde zobowiązanie wpływa na wartość udziałów w taki sam sposób.
Czym jest wartość udziałów?
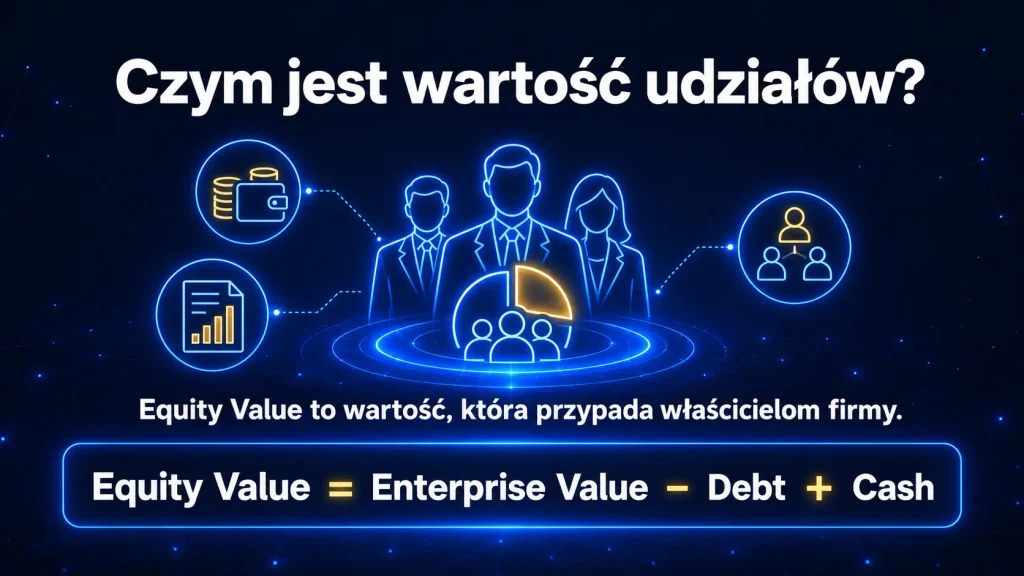
Wartość udziałów pokazuje, jaka część wartości firmy przypada jej właścicielom. W finansach określa się ją jako Equity Value, czyli wartość kapitału własnego lub wartość udziałów należących do wspólników.
Najprościej:
Equity Value to wartość, która przypada właścicielom firmy.
Jeżeli znamy wartość przedsiębiorstwa, wartość udziałów można w uproszczeniu obliczyć po uwzględnieniu zadłużenia i środków pieniężnych:
Equity Value = Enterprise Value – Debt + Cash
Jak można wyliczyć Enterprise Value i Equity Value?
W praktyce Enterprise Value można wyznaczyć m.in. metodą DCF na podstawie FCFF, czyli przepływów pieniężnych dostępnych dla wszystkich dostarczycieli kapitału, dyskontowanych średnioważonym kosztem kapitału WACC.
Equity Value można natomiast wyznaczyć bezpośrednio na podstawie FCFE, czyli przepływów pieniężnych dostępnych właścicielom po uwzględnieniu finansowania dłużnego, dyskontowanych kosztem kapitału własnego. W obu przypadkach uwzględnia się również wartość rezydualną.
Czy wartość udziałów jest tym samym co wartość księgowa?
Nie. W praktyce warto rozróżnić co najmniej trzy pojęcia:
wartość udziałów z wyceny ≠ wartość księgowa kapitału własnego ≠ wartość nominalna udziałów.
Wartość nominalna udziałów: prosty przykład
Wartość nominalna udziałów wynika z umowy spółki oraz wysokości kapitału zakładowego. Nie jest to wartość rynkowa ani wartość wynikająca z wyceny przedsiębiorstwa.
Załóżmy, że spółka ma:
- kapitał zakładowy: 100 000 zł,
- 1 000 udziałów.
Wartość nominalna jednego udziału wynosi:
100 000 zł / 1 000 = 100 zł
Jeżeli wspólnik posiada 400 udziałów, ich łączna wartość nominalna wynosi:
400 × 100 zł = 40 000 zł
Oznacza to, że wspólnik posiada 40% kapitału zakładowego.
Nie oznacza to jednak, że jego udziały są ekonomicznie warte 40 000 zł.
Wartość nominalna, księgowa i wartość z wyceny
Przykładowo:
- wartość nominalna udziałów: 40 000 zł,
- wartość księgowa kapitału własnego przypadająca na 40%: 80 000 zł,
- wartość wynikająca z DCF: 250 000 zł.
Wszystkie trzy wartości mogą być zupełnie różne.
Wartość nominalna pokazuje udział wspólnika w kapitale zakładowym, wartość księgowa wynika z bilansu, a wartość z wyceny ma odzwierciedlać ekonomiczną wartość udziałów.
Na tę ostatnią wpływają również elementy, których sam bilans nie pokazuje wprost, np. zdolność przedsiębiorstwa do generowania przyszłych zysków, pozycja rynkowa, ryzyko działalności czy perspektywy rozwoju.
Dlatego przy sprzedaży firmy albo wejściu inwestora nie wystarczy spojrzeć na wartość nominalną udziałów czy kapitał własny wykazany w bilansie. Potrzebna jest wycena odpowiadająca na pytanie: ile ekonomicznie warte są udziały właścicieli w danym momencie?
Do oszacowania wartości potrzebne są również wiarygodne dane finansowe. Dlatego przed wyceną przydatna jest analiza finansowa firmy. W wielu przypadkach warto też sprawdzić, czy wynik operacyjny wymaga korekt opisanych w artykule „Normalizacja EBITDA przed wyceną firmy”.
Wartość przedsiębiorstwa a wartość udziałów: najważniejsze różnice
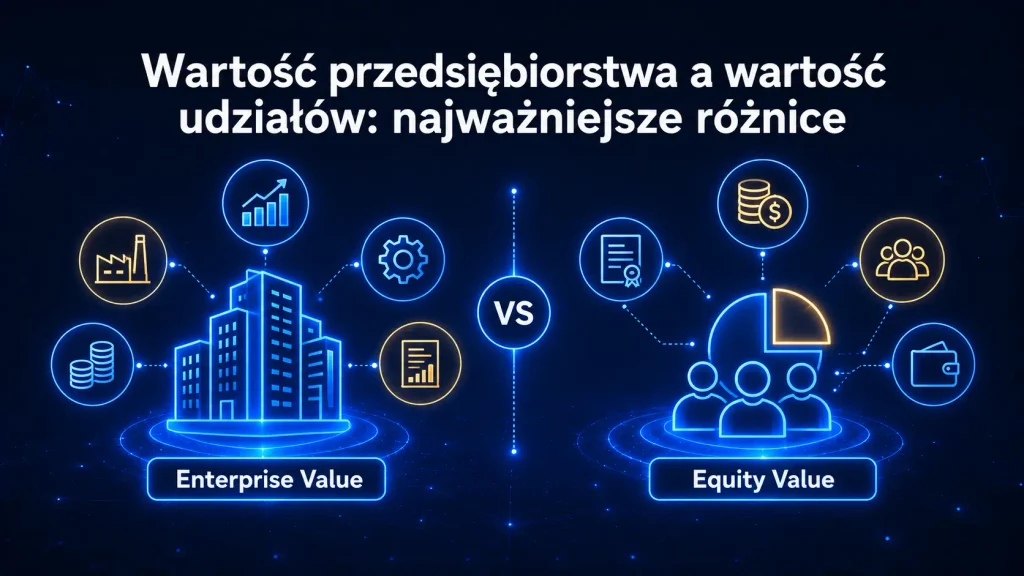
Wartość przedsiębiorstwa i wartość udziałów opisują dwa różne poziomy wyceny. Enterprise Value odnosi się do wartości działalności przedsiębiorstwa jako całości, natomiast Equity Value pokazuje wartość przypadającą właścicielom.
| Wartość przedsiębiorstwa | Wartość udziałów | |
|---|---|---|
| Angielska nazwa | Enterprise Value | Equity Value |
| Co pokazuje? | Wartość działalności firmy jako całości | Wartość przypadającą właścicielom |
| Czy uwzględnia zadłużenie? | Nie pokazuje jeszcze, jak dług wpływa na wartość dla właścicieli | Tak – zadłużenie może obniżyć wartość udziałów |
| Czy gotówka ma znaczenie? | Jest uwzględniana przy przejściu z EV do wartości udziałów lub odwrotnie | Generalnie zwiększa wartość przypadającą właścicielom |
| Do czego jest używana? | Do określania wartości działalności i porównywania firm | Do określania wartości kapitału należącego do wspólników |
Najprościej:
Enterprise Value odpowiada na pytanie: „ile warta jest firma jako biznes?”, a Equity Value: „ile tej wartości przypada właścicielom?”.
Jak wygląda różnica między Enterprise Value a Equity Value na przykładzie?
Załóżmy, że:
- Enterprise Value wynosi 10 mln zł,
- dług oprocentowany wynosi 2 mln zł,
- środki pieniężne wynoszą 500 tys. zł.
Wtedy:
Equity Value = 10 mln zł – 2 mln zł + 0,5 mln zł = 8,5 mln zł
Wartość działalności firmy wynosi więc 10 mln zł, natomiast wartość przypadająca właścicielom – 8,5 mln zł. Zadłużenie obniża tę wartość, a posiadana gotówka częściowo ten efekt równoważy.
Na wycenę wpływa jednak również to, jakie możliwości rozwoju ma przedsiębiorstwo. Więcej na ten temat wyjaśnia artykuł „Co to jest potencjał wzrostu w firmie?”.
Najczęstsze błędy w rozumieniu wartości przedsiębiorstwa i udziałów
„Firma jest warta 10 mln zł, więc za udziały dostanę 10 mln zł”
Nie zawsze. Jeśli 10 mln zł oznacza Enterprise Value, trzeba jeszcze uwzględnić zadłużenie i gotówkę.
„Kapitał własny w bilansie pokazuje wartość udziałów”
W większości przypadków są to różne wartości. Wartość księgowa wynika z bilansu, natomiast wycena ma pokazać ekonomiczną wartość udziałów.
„Enterprise Value i Equity Value można stosować zamiennie”
Nie. Enterprise Value odnosi się do wartości biznesu jako całości, a Equity Value do wartości przypadającej właścicielom.
Kiedy warto znać różnicę między wartością przedsiębiorstwa a wartością udziałów?
Przy sprzedaży firmy
Przy sprzedaży przedsiębiorstwa warto wiedzieć, czy podawana kwota dotyczy wartości biznesu jako całości, czy wartości udziałów należących do właścicieli. Jest to szczególnie ważne, gdy firma posiada istotny poziom gotówki i jednocześnie finansuje się długiem.
Przy wejściu inwestora
Przy wejściu inwestora trzeba określić nie tylko, ile warta jest firma, ale również jaka część tej wartości przypada obecnym wspólnikom i jaką wartość ma obejmowany lub kupowany pakiet udziałów.
Przy zmianach właścicielskich lub sukcesji
Przy przekazywaniu firmy następcom, zmianie struktury właścicielskiej czy rozliczeniach pomiędzy wspólnikami sama wartość księgowa albo nominalna udziałów jest zazwyczaj niewystarczająca. Znaczenie ma ekonomiczna wartość udziałów.
FAQ – wartość przedsiębiorstwa a wartość udziałów
Czy Enterprise Value to wartość firmy?
Enterprise Value to wartość przedsiębiorstwa rozumiana jako wartość prowadzonej działalności. Nie jest to jednak automatycznie kwota przypadająca właścicielom.
Czy Equity Value to wartość udziałów?
Tak. Equity Value oznacza całkowitą wartość przypadającą właścicielom lub wspólnikom firmy.
Czy wartość udziałów może być wyższa niż wartość przedsiębiorstwa?
Tak. Może się tak zdarzyć, gdy firma nie ma długu lub ma go niewiele, a jednocześnie posiada znaczące środki pieniężne.
Czy wartość księgowa udziałów odpowiada ich wartości rynkowej?
Raczej nie. Wartość księgowa wynika z bilansu, natomiast wartość z wyceny ma odzwierciedlać ekonomiczną wartość udziałów.
Bibliografia
- Augment – Enterprise value (EV): what it is, formula & how to calculate it
https://augment.market/glossary/enterprise-value - Standardy wyceny przedsiębiorstw – Stowarzyszenie Biegłych Wyceny Przedsiębiorstw w Polsce
- Aswath Damodaran – Investment Valuation
- Koller, Goedhart, Wessels – Valuation: Measuring and Managing the Value of Companies
- ZM Bumar-Mikulczyce – Ustalenie wartości majątku Spółki Przejmowanej
https://www.bumar.gliwice.pl/storage/files/May2026/nYJEkvLlfQM4EXjJcPr6.pdf - SuperdayAI – Enterprise Value vs. Equity Value
https://www.superdayai.com/blog/enterprise-value-vs-equity-value - Wendel – NAV as of March 31, 2026
https://www.wendelgroup.com/wp-content/uploads/2026/04/nav-as-of-march-31-2026-at-1584-euros-per-share.pdf